2023年中国水产品行业发展格局及重点企业分析 消费习惯变革下的水产新机遇
随着居民生活水平提高和健康意识增强,2023年中国水产品行业呈现出全新的发展格局。消费习惯的改变正深刻影响着产业链上下游,从养殖、加工到流通、餐饮,水产行业正经历一场结构性变革。
一、消费习惯改变驱动行业转型
过去,中国消费者对水产品的需求主要集中在鲜活品类,购买渠道以农贸市场和超市为主。2023年,这一习惯发生显著变化:
- 便捷化需求上升:预制菜、即食水产、冷冻调理品等深加工产品销量大幅增长。年轻消费群体更倾向于省时省力的烹饪方式,推动水产企业加速布局预制菜赛道。
- 健康与安全关注度提升:消费者愈发关注水产品的产地、抗生素残留、重金属含量等指标,可追溯、有机认证、无抗养殖产品受到青睐。
- 线上渠道渗透加深:生鲜电商、社区团购、直播带货成为水产品重要销售渠道。2023年,水产品线上零售额占比继续提升,倒逼传统水产企业数字化升级。
- 品类多元化:除传统四大家鱼外,虾蟹、贝类、深海水产、三文鱼、鳕鱼等进口及高端品类需求旺盛,消费分层趋势明显。
二、行业发展格局分析
2023年,中国水产品行业总体保持平稳增长,但结构分化加剧。
- 养殖端:产量稳中有升。大黄鱼、对虾、小龙虾、罗非鱼等特色品种养殖规模扩大。水产养殖机械化、智能化、绿色化成为趋势,工厂化循环水养殖和深海网箱养殖快速发展。
- 加工端:预制菜成为最大增长点。安井食品、国联水产、百洋股份等企业纷纷加码水产预制菜,推动行业从初级加工向高附加值深加工转型。
- 流通端:冷链物流基础设施进一步完善,但部分区域仍存在“断链”问题。批发市场格局趋稳,线上平台与线下融合加速。
- 进出口:2023年水产品进出口总体平稳,进口以虾类、鱼类为主,出口以加工制品、罗非鱼、小龙虾等为主。受国际需求波动和汇率影响,部分品类出口承压。
三、重点企业分析
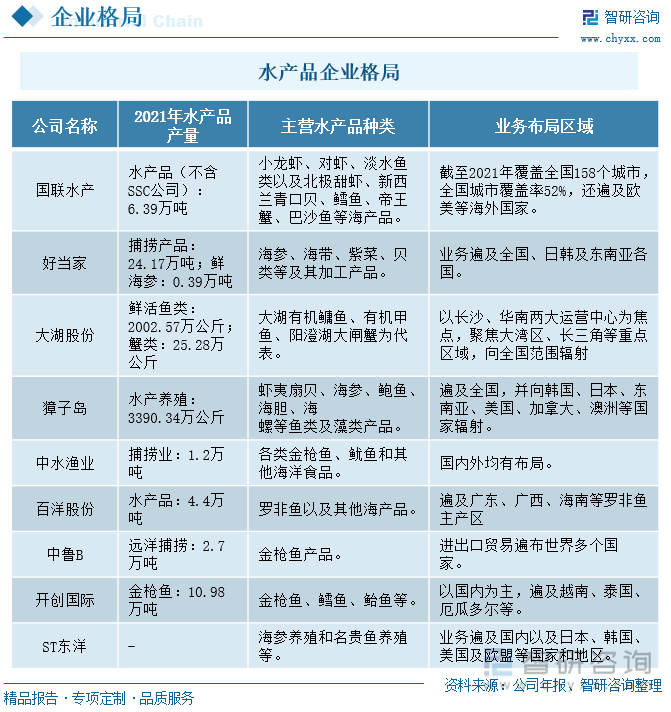
1. 国联水产
作为水产预制菜龙头,国联水产2023年持续推进“预制菜+新零售”战略,重点打造小龙虾、烤鱼、酸菜鱼等爆品。公司加大国内渠道布局,与盒马、叮咚买菜等平台深度合作,同时拓展海外市场。
2. 安井食品
安井食品以速冻鱼糜制品起家,近年发力水产预制菜,通过“冻品先生”等品牌切入C端。2023年,公司继续扩大产能,强化供应链优势,在BC端双轮驱动下保持较高增速。
3. 百洋股份
百洋股份聚焦罗非鱼产业链,从种苗、养殖到加工出口一体化经营。2023年,公司应对出口压力,加大国内销售,推出罗非鱼预制菜产品,推动内销转型。
4. 大湖股份
大湖股份以淡水鱼养殖为主,拥有大湖水域资源。2023年,公司推进“生态养殖+品牌营销”,加强有机鱼、大闸蟹等高端产品开发,提升品牌溢价。
5. 獐子岛
獐子岛以海珍品闻名,2023年继续聚焦海参、鲍鱼、虾夷扇贝等品类。受海洋环境及历史问题影响,公司经营仍面临挑战,但通过调整养殖结构和拓展电商渠道,尝试恢复增长。
四、未来展望
消费习惯的改变不可逆转,水产品行业将呈现以下趋势:
- 预制菜、即食水产渗透率持续提升,C端品牌化竞争加剧;
- 绿色健康养殖成为主流,数字化、可追溯体系逐步普及;
- 线上线下全渠道融合加速,水产零售向便捷化、场景化演进;
- 行业集中度有望提高,头部企业通过并购整合扩大市场份额。
2023年中国水产品行业在挑战中孕育新机,消费变革正重塑产业链价值分配。唯有紧跟消费趋势、强化产品创新和供应链能力的企业,才能在变局中赢得先机。
如若转载,请注明出处:http://www.em083.com/product/46.html
更新时间:2026-09-23 20:38:47